






Comment obtenir un Éco-prêt à taux zéro ? Le guide pratique

Fabrication française (1)
Des fenêtres et portes d'entrée PVC et Aluminium fabriquées en Alsace et Pays de la Loire.
En savoir plus

De la conception à l’installation
Profitez d’un accompagnement complet, du choix de vos fenêtres à leur installation.

Pose excellence incluse
Protection, nettoyage, vérification des menuiseries… nos poseurs s’occupent de tout !
En savoir plus
Fabrication française (1)
Des fenêtres et portes d'entrée PVC et Aluminium fabriquées en Alsace et Pays de la Loire.
En savoir plus
De la conception à l’installation
Profitez d’un accompagnement complet, du choix de vos fenêtres à leur installation.
Pose excellence incluse
Protection, nettoyage, vérification des menuiseries… nos poseurs s’occupent de tout !
En savoir plus
Vous êtes propriétaire d’un logement que vous occupez ou louez ? L’Éco-prêt à taux zéro est la solution idéale pour concrétiser votre projet de rénovation sans alourdir votre budget.
Avec un montant plafonné à 50 000 €, cet emprunt sans intérêts est accordé sans conditions de ressources et vous permet de financer par exemple vos travaux d’isolation, de changement de chauffage ou de menuiseries. Les travaux doivent néanmoins être réalisés par des artisans Reconnu Garant de l’Environnement (RGE).
Ça tombe bien, c’est le cas des professionnels du réseau TRYBA ! Conditions d’octroi, travaux éligibles, avantages, démarches… découvrez notre guide complet sur l’Éco-PTZ.
En résumé :
- L'Éco-prêt à taux zéro est un prêt accordé sans conditions de ressources aux propriétaires qui souhaitent rénover une résidence principale de plus de 2 ans.
- Les travaux doivent être réalisés par des artisans certifiés RGE comme TRYBA.
- Le dispositif couvre des interventions ponctuelles comme le remplacement de fenêtres ou une rénovation globale, pour un montant de 7 000 € à 50 000 €.
- Il est possible de cumuler l'Éco-PTZ avec d'autres aides comme MaPrimeRénov' ou la Prime Énergie pour financer le reste à charge des travaux éligibles.
- Pour ce faire, présentez un dossier complet à une banque conventionnée comprenant les devis détaillés, puis transmettez les factures après travaux.
LE DISPOSITIF
Qu’est-ce que l’Éco-prêt à taux zéro ?
L'Éco-prêt à taux zéro (ou Éco-PTZ) est un prêt bancaire dont les intérêts sont pris en charge par l'État : concrètement, cela veut dire que vous ne remboursez que la somme empruntée, sans frais supplémentaires. Sa durée de remboursement peut aller jusqu'à 20 ans selon la nature des travaux engagés.
L'éco-PTZ possède deux avantages majeurs :
- Il est sans condition de ressources, donc accessible à tous les ménages ;
- Il permet d’engager des travaux dans des biens de plus de 2 ans seulement, quand MaPrimeRénov’ concerne uniquement les logements de plus de 15 ans : plus besoin d’attendre si vous souhaitez par exemple remplacer votre chaudière au gaz de 7 ans.
Attention, cela reste un crédit :
Même s’il est théoriquement ouvert à tous, vous devez avoir la capacité de rembourser cet emprunt. Par ailleurs, tous les établissements bancaires ne le disposent pas de cette offre, vous devrez donc vérifier au préalable si votre banque la propose.
Bon à savoir :
Le dispositif de l'éco-PTZ est maintenu jusqu'au 31 décembre 2027, donc… n’attendez pas pour en profiter !
Donnez vie à votre projet
Obtenez une première estimation
Quelques informations suffisent pour commencer à définir votre projet et votre budget :
- Demande gratuite
- Sans engagement
- Réponse rapide
Faites le point avec un Conseiller Expert
Isolation, esthétique, confort, budget : votre Conseiller Expert TRYBA vous aide à faire les bons choix :
- Conseils sur mesure
- Un interlocuteur dédié
- Accompagnement complet
AVANT DE VOUS LANCER !
Quelles sont les conditions d’obtention de l’Éco-prêt à taux zéro ?
Vous pouvez bénéficier de l’Éco-prêt à taux zéro que vous soyez propriétaire occupant ou bailleur de votre logement. Toutefois, ce logement doit :
1 - Être votre résidence principale
1 - Être votre résidence principale
1 - Être votre résidence principale
Au titre légal, la résidence principale est un logement que vous habitez ou louez au 31 décembre de l’année de perception des revenus, et occupé au moins 8 mois par an.
2 - Être situé en France, en métropole ou en outre-mer
N'hésitez pas à contacter l’Espace Conseil TRYBA le plus proche de chez vous afin d’être accompagné dans vos démarches.
3 - Avoir été construit il y a plus de 2 ans
Notez que cette condition est indépendante des deux autres.
2 - Être situé en France, en métropole ou en outre-mer
2 - Être situé en France, en métropole ou en outre-mer
1 - Être votre résidence principale
Au titre légal, la résidence principale est un logement que vous habitez ou louez au 31 décembre de l’année de perception des revenus, et occupé au moins 8 mois par an.
2 - Être situé en France, en métropole ou en outre-mer
N'hésitez pas à contacter l’Espace Conseil TRYBA le plus proche de chez vous afin d’être accompagné dans vos démarches.
3 - Avoir été construit il y a plus de 2 ans
Notez que cette condition est indépendante des deux autres.
3 - Avoir été construit il y a plus de 2 ans
3 - Avoir été construit il y a plus de 2 ans
1 - Être votre résidence principale
Au titre légal, la résidence principale est un logement que vous habitez ou louez au 31 décembre de l’année de perception des revenus, et occupé au moins 8 mois par an.
2 - Être situé en France, en métropole ou en outre-mer
N'hésitez pas à contacter l’Espace Conseil TRYBA le plus proche de chez vous afin d’être accompagné dans vos démarches.
3 - Avoir été construit il y a plus de 2 ans
Notez que cette condition est indépendante des deux autres.
Bon à savoir :
Il existe aussi un Éco-prêt à taux zéro destiné aux copropriétaires : l’Éco-PTZ Copropriétés. Ce prêt peut être contracté par le syndicat de copropriété pour des travaux effectués tant sur les parties privatives (comme les fenêtres) que sur les parties communes. Il est cumulable avec un Éco-prêt individuel.
Cela signifie que si votre copropriété entreprend des travaux de rénovation énergétique, vous pourrez bénéficier d’un Éco-prêt par le biais de la copropriété, en plus d’un Éco-prêt individuel.
Votre demande individuelle devra alors :
✓ Se faire dans les 5 ans à compter de la date de l’émission de l’offre de prêt collectif,
✓ Respecter la limite de 30 000 € par logement en cumulant les deux prêts, et jusqu’à 50 000 € si l’un des deux prêts finance des travaux de rénovation globale.
Un doute sur votre éligibilité ?
Votre Conseiller Expert vous aide à cadrer votre projet et à préparer le devis nécessaire à votre demande.
LES SOLUTIONS CONCERNÉES
Quels travaux de rénovation sont éligibles à l’Éco-PTZ ?
Faisons le point sur les actions éligibles qui vous ouvrent les portes de ce prêt avantageux.
La liste des travaux éligibles
En pratique, l’Éco-prêt à taux zéro offre la possibilité de financer trois grands types d’interventions visant à réaliser des économies d’énergie :
Un ou plusieurs bouquets de travaux parmi les sept suivants :
- Isolation thermique de la toiture ;
- Isolation thermique des murs donnant sur l’extérieur ;
- Isolation thermique des fenêtres ou portes extérieures ;
- Installation ou remplacement d’un chauffage ou d’un système de production d’eau chaude sanitaire ;
- Installation d’un chauffage utilisant les énergies renouvelables ;
- Installation d’un système de production d’eau chaude sanitaire utilisant les énergies renouvelables ;
- Isolation des planchers bas.
Une rénovation globale
Un ensemble de travaux permettant une rénovation globale de votre logement et d’atteindre un gain de performance énergétique d’au moins 35% ou deux classes énergétiques : un audit énergétique préalable est donc obligatoire.
Un assainissement non collectif
Des travaux de réhabilitation d’un système d’assainissement non collectif par un dispositif non énergivore (microstation d’épuration par exemple).
Les dépenses prises en compte
L’Éco-PTZ finance :
- Les matériaux et équipements nécessaires aux travaux de rénovation énergétique ;
- La main-d’œuvre requise pour leur installation ;
- Les travaux induits par l’opération, tels que la dépose de l’ancien matériel et la mise en décharge ;
- Les frais éventuels d’assurance dommage-ouvrage, de maîtrise d’œuvre et d’étude thermique.
VOTRE PROJET AVEC TRYBA
Réalisez vos travaux éligibles à l’Éco-PTZ avec TRYBA !
Avec 45 ans d’expertise dans la rénovation de l’habitat, TRYBA est un partenaire de choix pour mener à bien la rénovation de votre logement. Vous souhaitez remplacer vos fenêtres, améliorer l’isolation de votre maison ou installer une pompe à chaleur tout en profitant des avantages de l’Éco-prêt à taux zéro ? TRYBA vous accompagne avec :
- Des travaux respectant les exigences de la rénovation énergétique ;
- Un réseau d’artisans RGE pour des travaux éligibles aux aides ;
- Des menuiseries PVC, alu et bois de qualité garanties jusqu’à 30 ans.
Contactez un Conseiller Expert TRYBA afin d’obtenir un devis détaillé pour vos travaux. Nous nous engageons à fournir un devis conforme pour demander votre Éco-PTZ.
Ce qu’ils pensent de nous
REY
5/5
Parfait, de la commande avec le commercial, jusqu'à la pose par des professionnels appliqués .`
il y a 1 jour
Marseille
Laurent
5/5
Je recommande vivement
il y a 2 jours
Villard-Bonnot
FENÊTRES, PORTES ET VOLETS
Quels travaux de menuiseries sont éligibles à l’Éco-PTZ ?
Optimisez l’isolation de votre logement tout en réduisant vos dépenses grâce à ces menuiseries éligibles à l’Éco-PTZ.
Les types de menuiseries éligibles
D’une manière générale, les travaux de rénovation réalisés doivent améliorer la performance énergétique de votre logement d’au moins 35 % par rapport à la situation d’avant-travaux.
En ce qui concerne le remplacement des menuiseries, les matériaux utilisés doivent remplacer des parois en simple vitrage sur :
Dans ce contexte, vous avez la possibilité de faire installer les équipements suivants :
- Fenêtres, portes-fenêtres ou fenêtres de toit ;
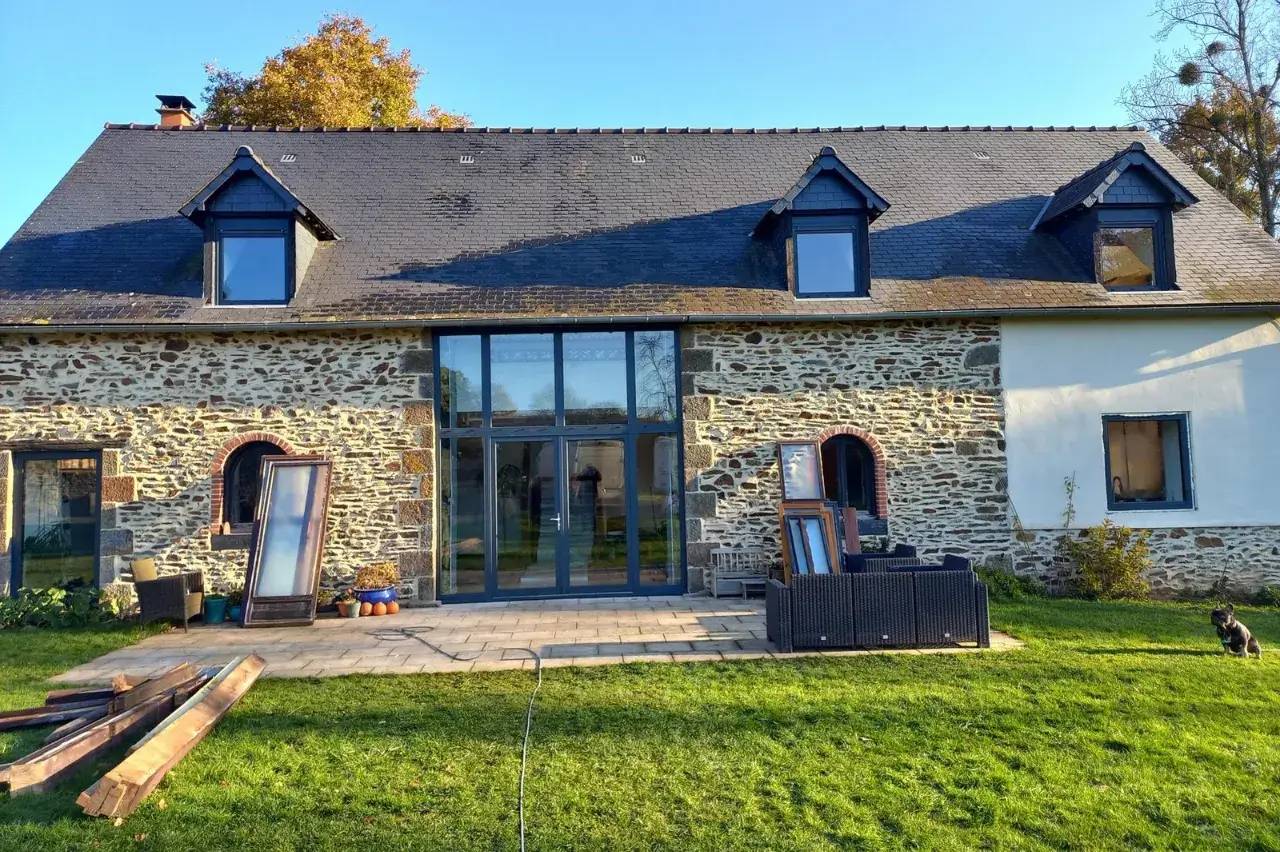
- Double fenêtre : une deuxième fenêtre double vitrage est installée devant une fenêtre existante. Cette spécificité est adaptée aux problématiques du bâti ancien et/ou classé.
À noter :
L'installation d’une porte d’entrée ou de volets isolants est également éligible à l’Éco-prêt à taux zéro.
Parlons de votre projet
Faites une première estimation
Commencez votre simulation en renseignant quelques informations sur vos besoins et les solutions que vous envisagez.
- Demande simple
- Devis gratuit
- Sans engagement
Préparons votre projet ensemble
Profitez d’un rendez-vous avec un Conseiller Expert pour préciser vos choix et construire votre projet sereinement.
- Plus de 300 Espaces Conseil
- Accompagnement de proximité
- Conseils adaptés à votre habitation
Les montants accordés
L’Éco-prêt à taux zéro est accordé selon les dépenses éligibles, dans la limite des plafonds suivants :
Tableau des montants accordés


FINANCER VOTRE PROJET
Est-il possible de cumuler plusieurs aides pour changer ses fenêtres ?
Il est tout à fait possible de cumuler l’Éco-PTZ avec d’autres aides, pour financer vos travaux de rénovation énergétique, y compris le remplacement de vos fenêtres.
Le cumul avec MaPrimeRénov’
Le cumul avec MaPrimeRénov’ est une option très intéressante, car l’Éco-prêt à taux zéro permet de financer le reste à charge des travaux de rénovation énergétique éligibles à MaPrimeRénov', dont les subventions sont à la baisse sur de nombreux équipements en 2026.
Pour pouvoir en bénéficier, il est impératif que votre Éco-prêt serve à financer des travaux qui sont aussi éligibles à MaPrimeRénov’, tels que l’isolation, le changement d’un système de chauffage ou de ventilation, ou encore le remplacement de vos fenêtres (ces dernières étant éligibles uniquement dans le parcours MaPrimeRénov’ Rénovation d’ampleur).
Pour cela, vous devez transmettre à votre banque la décision délivrée par l’ANAH vous attribuant MaPrimeRénov’. Les conditions :
- La décision doit dater de moins de 6 mois avant l’émission de l’offre de l’Éco-PTZ,
- Les travaux ne doivent pas avoir commencé plus de 3 mois avant cette émission.
Le cumul avec d’autres aides d’économie d’énergie
Outre MaPrimeRénov, l’Éco-PTZ est cumulable avec d’autres aides financières à la rénovation énergétique, telles que :
- Les aides de l’ANAH ;
- Les aides des collectivités locales ;
- La Prime Énergie (découlant des Certificats d’Économie d’Énergie [CEE]).
- Le prêt à taux zéro (PTZ) pour l’accession à la propriété.
Néanmoins, il est important de vérifier les conditions spécifiques de chaque aide et de respecter les critères d’éligibilité pour pouvoir bénéficier de ces dispositifs.
Les autres prêts à taux zéro ou à taux réduit
Seules les banques ayant signé une convention avec l’État sont habilitées à accorder l’Éco-PTZ. Vérifiez auprès de votre banque si elle propose ce prêt et discutez des modalités avant de signer le contrat.
Cependant, d’autres options de prêts à taux zéro ou à taux réduit existent pour financer vos travaux de rénovation.
Le prêt CAF
Ce prêt dépend de vos ressources, de votre situation familiale, ainsi que de la décision finale de la Caisse d’Allocations Familiales. Il est nécessaire de faire votre demande avant de commencer les travaux.
Les crédits « classiques »
Si vous décidez de faire appel à un crédit dit « classique », pensez à comparer les taux et à discuter des conditions avec les différents prêteurs que vous solliciterez.
Votre banque propose certainement des solutions de financement spécifiques pour les travaux. Vous pourriez par exemple bénéficier d’un prêt « crédit travaux » si vous disposez d’un Compte Épargne Logement (CEL).
N’hésitez pas à consulter votre banque pour en savoir plus. En règle générale, les conditions sont les suivantes :
- Aucun apport n’est exigé pour certains prêts.
- S’il est accordé, le prêt peut être délivré rapidement, généralement entre 48 et 72 H.
- La durée du prêt dépend de votre budget et du montant total de vos travaux.
- Vous devrez fournir le devis des travaux et la facture correspondante à votre banque.
Que faire en cas de refus ?
Votre banque refuse de vous accorder l’Éco-PTZ ou un crédit ? Cela peut être le cas si votre taux d’endettement est élevé ou vos revenus jugés trop modestes.
Tournez-vous alors vers le cumul MaPrimeRénov et Prime Énergie pour bénéficier de la meilleure subvention possible et d’un reste à charge faible.
Selon vos revenus, vous pourrez bénéficier d’une aide cumulée allant jusqu’à 90% du montant des travaux.
Le saviez-vous ?
TRYBA dispose de sa propre solution sur mesure : TRYBA Financement. Mensualités personnalisées, échéance différée, durée du contrat modifiable… Parlez-en avec votre Conseiller Expert TRYBA pour construire la solution de financement qui vous convient.

UN FINANCEMENT AVANTAGEUX
Quels avantages sont liés à l’Éco-prêt à taux zéro ?
Comme son nom l’indique, l’Éco-prêt à taux zéro permet de rembourser uniquement le montant emprunté, sans intérêt supplémentaire – sauf celui de l’assurance emprunteur, que les banques exigent quasi systématiquement (elle reste toutefois facultative).
La somme empruntée peut être versée :
- En une fois sur la base d’un devis détaillé ;
- En plusieurs fois, sur présentation de factures.
La durée de remboursement varie de 3 à 10 ans, et jusqu’à 20 ans pour les projets de rénovation globale. Elle peut être réduite jusqu’à 3 ans, si vous le demandez.
Le remboursement anticipé est possible sans pénalités, sauf si le contrat en dispose autrement. Cependant, en cas de vente du logement avant la fin du prêt, le capital restant dû doit être remboursé en intégralité.
Quelles sont les démarches à suivre pour obtenir un Éco-prêt à taux zéro ?
Pour bénéficier de l’Éco-PTZ, vous devez suivre certaines formalités.
1 - Choisir une entreprise RGE
Vous devez d’abord choisir une entreprise qualifiée RGE (Reconnu garant de l’environnement) pour la réalisation de vos travaux. Chez TRYBA, tous nos poseurs-installateurs sont certifiés RGE. Ils sont présents en région et peuvent vous accompagner de A à Z dans vos travaux.

2 - Constituer le dossier bancaire
Ensuite, présentez un dossier complet à votre banque une fois les travaux terminés. Celui-ci doit comporter les éléments suivants :
• Une preuve de la date de construction de votre logement ;
• Une attestation d’utilisation du logement comme résidence principale ;
• Votre dernier avis d’imposition ;
• Une description détaillée des travaux avec les montants prévisionnels ;
• Les formulaires « Emprunteur » et « Entreprise », les devis associés, ainsi que les certificats des entreprises RGE.

3 - Faire réaliser les travaux
Validez le projet, planifiez la pose et conservez chaque justificatif utile.

4 - Transmettre les factures
Une fois les travaux terminés, vous disposez de 3 ans à partir de la date d’octroi du prêt pour transmettre à la banque les factures justifiant la réalisation des travaux.

Bon à savoir :
Vous pouvez toujours demander un Éco-PTZ si vos travaux d’efficacité énergétique ont débuté il y a moins de trois mois.
Pour bénéficier de l’Éco-PTZ, vous devez suivre certaines formalités.
Bon à savoir :
Vous pouvez toujours demander un Éco-PTZ si vos travaux d’efficacité énergétique ont débuté il y a moins de trois mois.
Prêt à passer à l’étape suivante ?
Parce que chaque maison et chaque besoin sont différents, votre projet mérite une réponse sur mesure. Style, confort, performances, finitions : définissons ensemble la solution adaptée à vos attentes.
Faites votre demande en quelques étapes et commencez à concrétiser votre projet avec TRYBA.
C'est gratuit et sans engagement !
À la recherche de plus d’informations sur l'Éco PTZ ?
Voici nos réponses aux questions les plus souvent posées par nos clients :
Accéder à la FAQQuels sont les logements éligibles à l’Éco-PTZ selon leur ancienneté ?
L'Éco-PTZ concerne les logements construits depuis plus de 2 ans, qu'il s'agisse d'une résidence principale occupée ou louée. C'est un avantage majeur par rapport à d'autres aides comme MaPrimeRénov', qui exige un bien de plus de 15 ans.
Peut-on bénéficier d'un Éco-PTZ si l'on vit en appartement au sein d'une copropriété ?
Oui, grâce à l'Éco-PTZ Copropriétés, les copropriétaires peuvent souscrire un prêt collectif pour des travaux sur les parties communes ou privatives. Ce prêt collectif est cumulable avec un Éco-PTZ individuel dans la limite de 30 000 € (ou 50 000 € en cas de rénovation globale).
Quel est le montant maximum finançable pour un remplacement simple de fenêtres ?
Pour le remplacement unique de fenêtres, le plafond de l'Éco-PTZ est fixé à 7 000 €. Pour en profiter, les menuiseries posées par un artisan RGE doivent remplacer du simple vitrage sur au moins la moitié des fenêtres ou des portes extérieures.
Quelles solutions existent en cas de refus de l'Éco-PTZ par la banque ?
En cas de refus bancaire (souvent lié à vos capacités de remboursement), vous pouvez notamment vous tourner vers le cumul de MaPrimeRénov' et de la Prime Énergie. Ce duo de subventions peut couvrir jusqu'à 90 % du montant des travaux selon vos revenus, réduisant ainsi fortement le reste à charge.
Existe-t-il d'autres alternatives de financement si l'on ne passe pas par une banque conventionnée ?
Si votre établissement ne propose pas l'Éco-PTZ, vous pouvez explorer d'autres pistes comme le prêt de la CAF (soumis à conditions de ressources et familiales) ou un crédit classique de type « crédit travaux ». Par exemple, la détention d'un Compte Épargne Logement (CEL) dans votre banque permet parfois d'accéder à un prêt travaux spécifique.
Nos pages en lien avec le sujet


30 secondes pour concrétiser votre projet
Vos coordonnées
Pose excellence incluse
Jusqu'à 30 ans de garantie
Service client français
C’est envoyé !
Votre demande a bien été transmise. !
Un conseiller reviendra très vite vers vous par téléphone.
